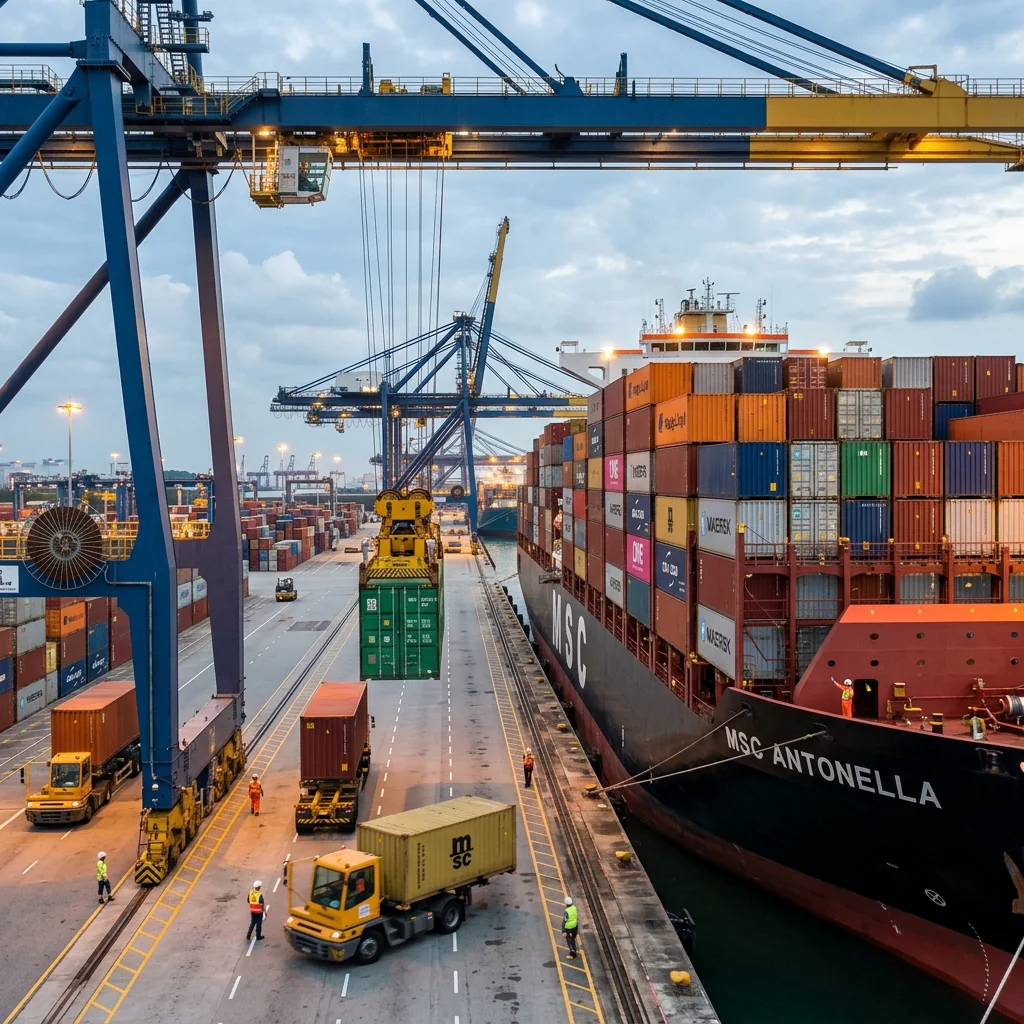
Compare los términos comerciales según el punto de entrega, la transferencia del riesgo, los costes de transporte y las responsabilidades aduaneras. En el término CIF, el destino indicado para el transporte pagado es diferente del punto en el que se transfiere el riesgo durante el tránsito. Registre en el contrato el lugar o puerto indicado y la edición de las reglas; también deben acordarse el pago, la propiedad y las acciones disponibles.
FOB
Free On Board se aplica a la entrega por mar o por vías navegables interiores. El vendedor despacha las mercancías para la exportación y las entrega a bordo en el puerto de embarque acordado, donde el riesgo durante el tránsito se transfiere al comprador. La asignación de determinados cargos aún debe comprobarse según la regla y el contrato.
Solicite un desglose del precio de las mercancías y de las obligaciones del vendedor relativas al embalaje de exportación, el despacho, el transporte y la carga. Indique con precisión el puerto de embarque y el punto de entrega, junto con cualquier servicio acordado por separado.
Organice el transporte posterior y cualquier seguro que necesite, y después compruebe el despacho de importación, los aranceles, los impuestos y los cargos de entrega final. Especifique quién proporciona los documentos y la información necesarios para esos pasos.
Para la carga contenerizada entregada a un transportista o terminal antes de la carga en el buque, considere FCA con un punto de entrega preciso. Refleja mejor dicha entrega. Utilice FOB cuando la entrega acordada se realice realmente a bordo del buque. La lista de comprobación de la ICC para la selección de reglas distingue estos casos.
CIF
Cost, Insurance and Freight se aplica al transporte marítimo o por vías navegables interiores. El vendedor paga el transporte acordado y contrata un seguro de carga hasta el puerto de destino indicado, mientras que el riesgo durante el tránsito se transfiere a bordo en el puerto de embarque.
El transporte pagado hasta el destino no significa que el vendedor asuma el riesgo durante el tránsito hasta el destino. En caso de pérdida durante el viaje, determine la causa, las condiciones del seguro y las reclamaciones disponibles. La transferencia del riesgo no determina todas las acciones contractuales disponibles por mercancías defectuosas u otro incumplimiento.
Obtenga la póliza o el certificado de seguro y compruebe las partes aseguradas, los derechos de reclamación, el valor asegurado, la ruta, las exclusiones y cualquier cobertura adicional necesaria. En CIF 2020, la cobertura predeterminada es Institute Cargo Clauses (C) o similar, salvo acuerdo en contrario, con un importe asegurado de al menos 110% del precio del contrato. Compruebe las pruebas reales de cobertura; el importe no garantiza que todas las pérdidas estén aseguradas.
Desglose los cargos de destino antes de comparar las ofertas. Los cargos de descarga que ya deba pagar el vendedor conforme a su contrato de transporte no pueden cobrarse de nuevo simplemente, salvo acuerdo en contrario. El despacho de importación, los aranceles y los impuestos siguen siendo responsabilidades del comprador en CIF. No deduzca el total únicamente de la etiqueta FOB o CIF; la explicación de la ICC sobre CIF y CIP describe la diferencia entre transporte y entrega.
DDP
Delivered Duty Paid sitúa las responsabilidades de entrega y despacho de importación en el vendedor en el destino indicado, con las mercancías sobre el vehículo de llegada listas para su descarga. El comprador asume el riesgo de la descarga; compruebe si los costes de descarga están incluidos en el contrato de transporte. DDP no exige que el vendedor contrate un seguro de carga para el comprador.
Especifique el destino y verifique cómo cumplirá legalmente el vendedor las obligaciones de importación antes de basarse en un precio con entrega incluida.
Identifique al declarante, al representante aduanero autorizado y los mecanismos de importación legalmente permitidos para el destino. DDP asigna obligaciones entre comprador y vendedor; no prevalece sobre los requisitos aduaneros nacionales. Si el vendedor no puede realizar el despacho de importación, acuerde una alternativa adecuada, como DAP, en lugar de mantener un término indicado que no sea coherente con el acuerdo real.
Solicite un proceso de declaración documentado que cubra la descripción real del producto, el valor de la transacción, el origen y la clasificación. Indique quién conserva los registros de entrada y gestiona las consultas o correcciones aduaneras. Las responsabilidades legales dependen de la jurisdicción y de las funciones reales de declaración; una diferencia de precio por sí sola no demuestra una infravaloración.
Confirme qué entidad figurará en la declaración de importación y qué pruebas están disponibles para cualquier solicitud aplicable de crédito fiscal. La elegibilidad depende de las normas locales, el registro y la documentación. Solicite al representante aduanero o fiscal del destino que explique el acuerdo propuesto antes de considerar recuperable el impuesto.
DDP puede utilizarse cuando el vendedor pueda cumplir sus obligaciones acordadas y se hayan verificado los mecanismos de importación. El tamaño por sí solo no determina la idoneidad. Solicite los registros de entrada pertinentes y aclare cualquier limitación de acceso; la explicación de la ICC sobre DDP aborda la entrega, la descarga y las formalidades de importación.
Los cargos que las cotizaciones dejan fuera
Elabore una comparación de costes desglosada: mercancías, gestión de exportación, transporte, seguro si se elige o se exige, gestión en destino, despacho, aranceles, impuestos, posible almacenamiento y entrega final. Marque cada línea como incluida, pagadera por separado o condicionada según el acuerdo propuesto. Obtenga cotizaciones actuales para esta carga y ruta.
Proporcione al transitario o representante aduanero las descripciones reales de los productos, las clasificaciones arancelarias propuestas, las dimensiones y los pesos embalados, la ruta y el punto de entrega. Confirme la validez de la cotización, las exclusiones, los mínimos y el coste de los retrasos previsibles.
Cómo elegir
Para un envío en contenedor o multimodal, revise FCA con un punto de entrega indicado si organiza el transporte principal. Si considera EXW, determine quién puede gestionar la carga y las formalidades de exportación antes de aceptar las responsabilidades.
Para una entrega marítima a bordo, compare FOB con una cotización de transporte designado por el comprador. El volumen no demuestra que una de las partes vaya a obtener una tarifa mejor: compare el contrato de transporte real, las tarifas y las responsabilidades de entrega.
CIF puede ser adecuado para la entrega marítima cuando el vendedor organiza el transporte y la cobertura exigida. Compruebe el punto de embarque, el seguro y el calendario completo de cargos de destino antes de llegar a un acuerdo.
Utilice DDP únicamente con mecanismos de importación verificados y un punto de entrega preciso. Analice DAP u otra regla adecuada si las funciones aduaneras acordadas son diferentes. Lea las reglas oficiales junto con los contratos de compraventa y transporte; Trade.gov explica las cuestiones que los Incoterms dejan al contrato de compraventa.
Nuestro alcance es la coordinación del abastecimiento con transitarios externos; no operamos directamente servicios de transporte, despacho aduanero ni DDP. Solicite una revisión del alcance de la cotización comercial con la cotización del proveedor, el punto de entrega indicado, los detalles del producto y del embalaje, el destino y las funciones aduaneras propuestas. Podemos identificar qué costes y responsabilidades aún deben confirmarse.